Um novo relatório de Inteligência da BeInCrypto, elaborado com dados de mercado da RWA.xyz e feedback do Conselho de Especialistas da BeInCrypto, rastreia aproximadamente $60 bilhões em ativos do mundo real tokenizados em mais de 7.000 produtos e 12 classes de ativos.
As descobertas mostram um mercado que está crescendo, mas ainda é estreito.
- Apenas 62 ativos detêm 88% do valor total.Cinco produtos representam aproximadamente metade do mercado: Figure HELOC, Circle USYC, Tether Gold, BlackRock BUIDL e Justoken JMWH.
- A diferença de atividade é igualmente marcante.Entre 1.289 ativos tokenizados avaliados acima de $100.000, 910 ativos no valor de $32,9 bilhões mostraram zero transferências semanais.
- O acesso também é limitado.O relatório descobriu que 97% do mercado está fora do alcance do varejo dos EUA. Apenas cerca de $1,7 bilhão é legalmente acessível para investidores de varejo dos EUA.
Enquanto isso, as ações tokenizadas estão crescendo rapidamente em número de produtos, mas o relatório descobriu que 59% dos tokens de ações oferecem exposição a preços sintéticos em vez de propriedade real das ações subjacentes.
Essas descobertas levantam uma questão direta: a tokenização está falhando em entregar liquidez, ou o mercado ainda está em uma fase inicial de infraestrutura?
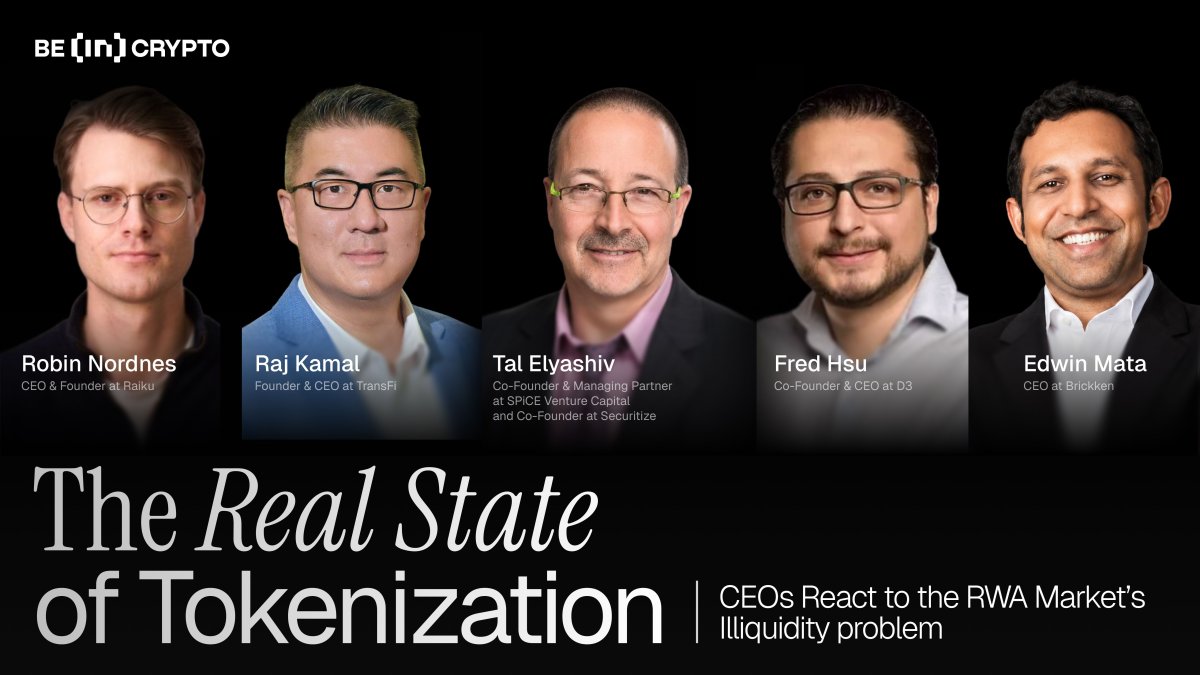
BeInCrypto pediu a cinco executivos da indústria que respondessem às conclusões do relatório.
Securitize: A Primeira Fase Nunca Foi Sobre Negociação Pública
Tal Elyashiv, Co-Fundador e Sócio-Gerente da SPiCE Venture Capital e Co-Fundador da Securitize, disse que a conclusão do relatório sobre ações tokenizadas aponta para um verdadeiro problema estrutural.
“Minha posição sobre o que o relatório mostra sobre a tokenização de ações/equity é que essa tokenização precisa ser na fonte. A tokenização que não inclui a propriedade total é problemática na melhor das hipóteses e completamente errada na minha opinião. É exatamente isso que a Securitize está fazendo.”
Elyashiv também argumentou que a baixa atividade de transferência não deve ser interpretada como falha em todos os casos. Muitos produtos tokenizados iniciais foram projetados para emissão institucional, conformidade e liquidação, em vez de negociação pública secundária.
“Muitos dos primeiros ativos tokenizados eram fundos (fundos de VC, fundos privados). A tokenização nesses casos não foi feita para facilitar a negociação de varejo/pública, mas sim para atualizar a infraestrutura de emissão institucional, conformidade e liquidação. BUIDL, por exemplo, foi criado para casos de uso institucional de TradFi e DeFi (e é isso que ele serve)”
Essa visão corresponde a uma das distinções centrais do relatório. Alguns ativos são Distribuídos e podem se mover através de trilhos de blockchain públicos. Outros são Representados, usando blockchain principalmente como um registro digital de uma posição off-chain.
Para Elyashiv, essa primeira etapa precisava provar resiliência antes que os ativos tokenizados pudessem se mover para uma distribuição mais ampla.
“A etapa anterior precisava ter sucesso e mostrar resiliência, assim como clareza regulatória, antes de passar para a fase de negociação pública. Mas estamos entrando nessa fase.”
Raiku: A Atividade Depende de Execução Previsível
Robin Nordnes, CEO e Fundador da Raiku, disse que os dados de inatividade apontam para um problema de infraestrutura mais profundo.
O relatório descobriu que mais da metade do valor de mercado tokenizado não mostrou atividade de transferência semanal. Nordnes disse que isso não se trata principalmente da qualidade do ativo ou da regulação. Ele afirmou que as instituições precisam de execução previsível antes de gerenciar ativamente capital na cadeia.
“A descoberta de inatividade não me surpreende, e não acho que seja principalmente uma questão regulatória ou de qualidade do ativo”, afirma Nordnes. “O que ouvimos consistentemente dos alocadores institucionais é que eles não gerenciarão ativamente capital na cadeia até que possam responder a duas perguntas com confiança: minha transação será executada, e quando... Para a manutenção passiva, isso é tolerável. Para negociação ativa, gestão de colaterais ou reequilíbrio intradia, não é.”
Essa questão se torna mais importante se os ativos tokenizados forem usados para negociação ativa, gestão de colaterais ou operações diárias de fundos. Nesses contextos, a incerteza em torno do tempo de liquidação pode afetar spreads, buffers de liquidez e decisões de portfólio.
“A taxa de transação é na verdade a parte menor do problema,” explica Nordnes. “O maior custo da incerteza na execução é tudo que está ao redor: os spreads mais amplos que você precisa operar se não puder garantir o tempo, os buffers de liquidez que você mantém porque pode não executar quando precisa, as posições que você simplesmente não assume porque a incerteza torna a negociação inmodelável.”
D3: Os Pontos Fracos Mostram Onde o Crescimento Pode Vir
O relatório descobriu que apenas uma das 12 classes de ativos alcançou maturidade em nível de produção: a dívida do Tesouro dos EUA.
Fred Hsu, Co-Fundador e CEO da D3, disse que essa descoberta não deve ser vista apenas como uma fraqueza. Em vez disso, ele disse que mostra onde a tokenização pode ter mais espaço para criar valor.
“Apenas os títulos do tesouro alcançaram o nível de produção até agora, e quase todas as outras classes ainda estão concentradas ou em fase experimental. Isso parece uma fraqueza, mas na verdade é um mapa de onde está o valor. As classes que nunca amadureceram são os mercados fragmentados e ilíquidos que as finanças tradicionais nunca precificaram bem, porque rastrear a propriedade e mover valor custa muito. O ativo sempre foi real, o que faltava era uma maneira de alcançá-lo. A infraestrutura que finalmente alcança esses mercados é o que decide de onde vem a próxima fase de crescimento,” disse Hsu ao BeInCrypto.
Os títulos do Tesouro são mais fáceis de tokenizar porque a classe de ativos é líquida, familiar e mais fácil para as instituições avaliarem. Ativos mais complexos, incluindo crédito privado, commodities, imóveis e ações tokenizadas, ainda enfrentam barreiras legais, operacionais e de distribuição.
TransFi: As stablecoins mostram onde a tokenização já funciona
Raj Kamal, fundador e CEO da TransFi, disse que as descobertas do relatório devem ser consideradas juntamente com as stablecoins, que o relatório exclui de sua cifra central de mercado de RWA de $60 bilhões.
Kamal argumentou que as stablecoins continuam sendo o exemplo mais claro de tokenização resolvendo problemas do mundo real em grande escala.
“Na minha opinião, a verdadeira tokenização de RWA que está resolvendo problemas do mundo real são as stablecoins. Onde há uma tokenização acontecendo de um ativo do mundo real – o dólar americano. Através do USDC e USDT, bilhões de dólares em stablecoins estão tornando remessas, fluxos B2B, pagamentos de folha de pagamento e freelancers, checkouts de comércio eletrônico, fluxos de tesouraria corporativa e fluxos de câmbio e muitos outros pagamentos mais rápidos, mais fáceis, mais previsíveis e mais baratos.”
Esse argumento não apaga a lacuna de liquidez em títulos e fundos tokenizados. Mas mostra que a tokenização pode funcionar quando o produto resolve um problema claro de fluxo de trabalho.
Kamal disse que a próxima onda de adoção pode vir de pagamentos e casos de uso corporativos, onde as stablecoins já têm uma demanda forte.
“E os pontos de prova vêm de um número cada vez maior de grandes instituições tradicionais que buscam entrar na emissão de stablecoins, Western Union, PayPal, bancos e outros. E a realidade é que estamos apenas arranhando a superfície dos pagamentos tradicionais de trilhões de dólares que provavelmente migrarão para stablecoins. Devemos celebrar essa clara mudança de jogo nos pagamentos globais como prova de que os RWAs estão funcionando,” observa Kamal.
Brickken: O Mercado Ainda Está Construindo a Camada de Acesso
Edwin Mata, CEO da Brickken, disse que os números do relatório refletem um mercado ainda no início da adoção institucional.
Ele disse que a primeira fase da tokenização se concentrou na confiança, prontidão regulatória e infraestrutura compatível. A próxima fase dependerá de se os ativos tokenizados se tornarem mais fáceis de acessar e usar.
“Esses números fazem sentido e refletem o estado atual do mercado, a tokenização ainda está no início da adoção institucional e era assim que deveria ser. A primeira fase sempre foi sobre confiança: provar que a tecnologia funciona, atender aos padrões regulatórios, implementar uma infraestrutura compatível. Em essência, esse trabalho preliminar não é tempo perdido, mas sim a base sobre a qual tudo o mais será construído.”
Mata comparou o caminho à frente com as stablecoins. Em sua visão, os ativos tokenizados crescerão quando resolverem problemas práticos de negócios, não simplesmente porque existem na blockchain.
Ele disse que os vencedores serão as plataformas que tornam os ativos tokenizados descobertos, interoperáveis e utilizáveis em fluxos de trabalho reais.
“Os mercados tokenizados estão indo na mesma direção, à medida que a regulamentação se esclarece (a Lei de Clareza ou MiCA na Europa é um bom exemplo) e a infraestrutura amadurece, os vencedores serão, em última análise, aqueles que construírem a camada de acesso: descoberta, camadas de interoperabilidade, a infraestrutura que transforma um ativo tokenizado de um registro estático em algo que empresas e instituições podem realmente confiar e construir.”
A Conclusão: A Tokenização Tem Valor, Mas Ainda Não Profundidade
O relatório não mostra que a tokenização está morta. Ele mostra que o mercado ainda está no início de sua estrutura.
Os ativos existem. Instituições importantes estão envolvidas. Os tesouros alcançaram maturidade de nível de produção. Mas grande parte do mercado permanece concentrada, restrita ou inativa na cadeia.
Isso torna a próxima fase clara. A tokenização não escalará apenas pela cunhagem de mais ativos. Ela precisa de melhor liquidação, conformidade, distribuição, execução e acesso.
A primeira fase provou que valor real pode ser representado na cadeia. A próxima fase determinará se esses ativos podem se tornar mercados financeiros ativos.
Leia o relatório completo da BeInCrypto Intelligence aqui.
Fonte: BeInCrypto