$544. Esse é o valor médio de retirada em plataformas de criptomoedas de varejo argentinas, como o Lemon Wallet. A transferência mediana varia entre $150 e $270—mais próximo do dinheiro do aluguel do que de uma mudança de portfólio.
Esse número muda a imagem familiar da fuga de capitais. O dinheiro que antes era transferido para o exterior através de banqueiros privados e contas complexas. Em toda a América Latina, trabalhadores e pequenas empresas agora podem fazer isso a partir de um telefone.
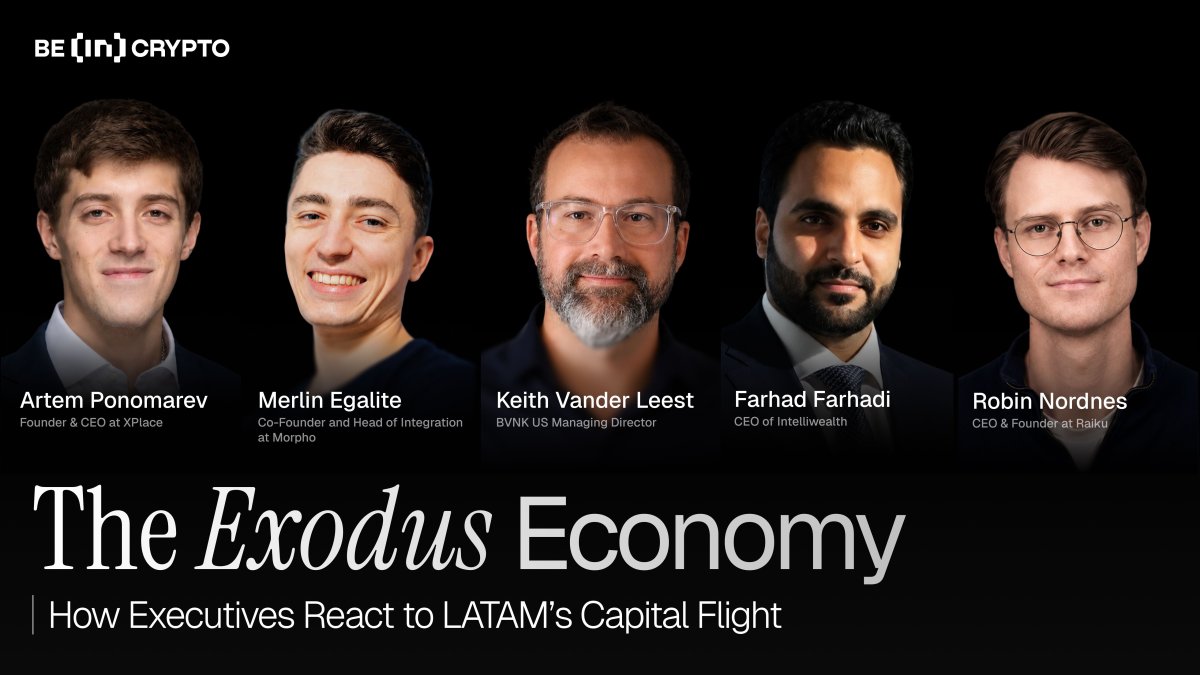
O relatório de 23 páginas da BeInCrypto Intelligence, A Economia do Êxodo, traçou seis rotas que o dinheiro toma para sair da região e auditou 12 produtos comercializados como contas em dólar. Compartilhamos as descobertas com cinco executivos da indústria. As respostas deles apontam para uma pergunta difícil: uma vez que os dólares digitais removem a fricção da saída, o que poderia persuadir esse dinheiro a voltar?
Os poupadores estão pagando por uma saída
O Brasil mostra por que os retornos sozinhos não podem explicar o movimento. O relatório estabelece as economias locais e os dólares a um valor inicial de 100 em 2016.
A taxa CDI de referência do Brasil, que gera dinheiro, cresceu para cerca de 150 na próxima década, enquanto os dólares mantidos sem rendimento terminaram em 99. No entanto, a riqueza offshore declarada pelos brasileiros alcançou um estimado de $654 bilhões em 2024.
A Argentina mostra o risco que eles estavam tentando evitar. O mesmo cálculo de economias locais terminou em 44. A partir da linha de partida em 2016, ninguém sabia qual país entregaria qual resultado.
“Eu chamaria isso de um prêmio de seguro em vez de um prêmio de medo. O que esses poupadores compraram não foi retorno, foi convertibilidade e opcionalidade jurisdicional. Um depósito de dez anos rendeu 150 no Brasil e 44 na Argentina, e ninguém em 2016 sabia em qual coluna estava.”Farhad Farhadi, CEO da Intelliwealth.
Esse seguro se torna mais difícil para os governos combaterem quando mover dinheiro leva segundos. Robin Nordnes, fundador e CEO da Raiku, argumenta que a estabilização econômica não reverte imediatamente os hábitos formados por crises repetidas.
“A fricção costumava fazer muito trabalho silencioso de retenção. Se mover economias para o exterior exigisse um banqueiro privado e uma passagem de avião, a maioria das pessoas não se incomodava. Remova essa fricção e ficar em casa deixa de ser o padrão. A Argentina fixou o preço, mas não consertou a memória. As políticas mudam em meses, e os hábitos mudam em décadas,”Robin Nordnes, Fundador & CEO da Raiku
Uma inflação mais baixa pode reparar uma moeda mais rápido do que repara a confiança pública. O acesso móvel torna a velha memória mais fácil de agir.
Um Rótulo de Dólar Ainda Pode Ocultar Risco
Dólares digitais tornam a saída mais barata, embora a troca raramente seja um por um. Pesquisas citadas por Farhadi descobriram que os fluxos de stablecoin frequentemente contornam os controles de capital, enquanto o prêmio pago por esses dólares tende a aumentar em economias de alta inflação.
Dos 12 produtos de conta em dólar auditados pela BeInCrypto, apenas dois colocaram os saldos dos clientes em depósitos bancários segurados nos EUA. Cinco confiaram diretamente em stablecoins, e 10 falharam no teste básico de auto-verificação do relatório.
Isso deixa os poupadores trocando riscos domésticos familiares por questões menos visíveis sobre o emissor, o custodiante, a reivindicação legal e as reservas. Um símbolo de dólar dentro de um aplicativo não responde a essas perguntas.
O Dinheiro Continua a Circular
O relatório também descobriu que mais de 99% do volume retirado foi movimentado dentro de 30 dias. Esses dólares digitais cobrem folha de pagamento, faturas, liquidação de fornecedores e despesas diárias. Eles funcionam como trilhos em vez de cofres.
Keith Vander Leest, diretor administrativo dos EUA na BVNK, diz que a velocidade das transações torna essa distinção visível.
“Se você olhar para a oferta global de stablecoins em relação ao seu volume, e então comparar isso com a moeda fiduciária, o PIB global e a oferta de dinheiro M1, você pode comparar essas duas razões e falar sobre a velocidade do dinheiro. E a velocidade dos dólares on-chain é, dependendo das métricas exatas, cerca de cem vezes mais rápida,”Keith Vander Leest, Diretor Administrativo dos EUA na BVNK
As empresas então enfrentam um segundo problema: como ganhar com dólares digitais sem tornar o fluxo de caixa imprevisível. A maioria do crédito on-chain paga taxas variáveis, tornando difícil para um gerente financeiro planejar.
“A peça que faltava para as instituições adotarem completamente a infraestrutura on-chain era a previsibilidade, porque os mercados de crédito funcionavam quase inteiramente com taxas variáveis. Quando o rendimento flutua, você não pode planejar o fluxo de caixa em torno disso, levando as empresas a deixarem dólares digitais ociosos,”Merlin Egalite, Co-Fundador da Morpho
As famílias enfrentam um problema de liquidez mais severo. Sua proteção pode estar em dólares, enquanto o aluguel e as compras permanecem pagáveis na moeda local.
Artem Ponomarev, fundador e CEO da XPlace, vê o empréstimo colateralizado como uma forma de acessar dinheiro sem vender repetidamente essas reservas. Ele alerta que um empréstimo mal projetado pode apagar as economias que deveria preservar.
“Quando os fundos emprestados cobrem despesas básicas de vida, os produtos devem priorizar a proteção contra perdas em vez de alavancagem. As plataformas exigem limites claros de LTV, monitoramento de colaterais em tempo real e termos de liquidação conservadores para evitar que quedas voláteis eliminem economias essenciais,”Artem Ponomarev, Fundador & CEO da XPlace
O aviso é importante quando um saque típico é de $544. Uma liquidação pode levar dinheiro reservado para comida ou moradia.
A Casa Agora Tem que Recuperar o Dinheiro
As cinco respostas descrevem uma competição financeira que as instituições locais não podem mais evitar. Cada melhoria nos produtos em dólares offshore — desde rendimento previsível até crédito mais fácil — torna o dinheiro mantido no exterior mais útil e eleva o padrão para trazê-lo de volta para casa.
A estabilidade macroeconômica continua sendo essencial. Os poupadores também buscarão taxas de câmbio transparentes, propriedade legalmente clara, custódia independente e prova de onde seu dinheiro está. O relatório mostra que muitos aplicativos offshore ainda não atendem a esse padrão.
Os governos da América Latina costumavam contar parcialmente com a fricção para manter o capital dentro de suas fronteiras. Essa fricção desapareceu em grande parte. Recuperar o dinheiro dependerá de produtos financeiros que as pessoas possam verificar e instituições nas quais estejam dispostas a confiar novamente.
Fonte: BeInCrypto